Resumen:
- Plataforma de P2P lending regulada a nivel de la UE
- Rendimientos competitivos
- Cero comisiones
- Proceso de inversión sencillo y rápido
 Pros:
- Puedes empezar a invertir con un importe mínimo de solo 10€
- Préstamos directos a las empresas, no al intermediario
- Rentabilidades superiores a la media
- Mercado secundario e inversiones automáticas disponibles
 Contras:
- Por el momento, la oferta de préstamos es muy limitada
- No admite transferencias SEPA Instant
 4.5
Nuestra opinión sobre Afranga
Afranga es una buena solución para quienes quieren invertir en la economía real y construir un patrimonio generando ingresos pasivos. La plataforma es sencilla de usar, transparente y sin burocracia. Su principal punto fuerte son los tipos de interés por encima de la media, a menudo más altos que los que ofrecen competidores más consolidados.
La plataforma está regulada a nivel europeo y ha construido un historial positivo.
Ahora están disponibles tanto la inversión automática como el mercado secundario, que hacen la gestión más cómoda y mejoran la liquidez respecto al pasado. Por el momento, sin embargo, el número de préstamos disponibles es muy limitado: esto hace más difícil diversificar y puede dejar el capital inactivo antes de que se invierta. Como en toda inversión en crowdfunding, sigue existiendo además el riesgo de pérdida del capital, y la posibilidad de vender en el secundario depende de que haya compradores. Por eso Afranga es más adecuada para un horizonte temporal medio-largo que para quienes buscan liquidez inmediata.
La ausencia de comisiones para los inversores, las rentabilidades elevadas y una reputación en general positiva, aun siendo todavía poco conocida, hacen de Afranga una plataforma interesante para quienes valoran invertir en crowdfunding.
Está indicada para inversores con cierta experiencia en la valoración del
¿Qué es Afranga?
| 🖥️ Tipo de plataforma | P2P lending para préstamos a empresas |
| 🚀 Fecha de lanzamiento | Diciembre 2020 |
| 🌍 País | Bulgaria |
| 🏛️ Sociedad matriz | Stik-Credit JSC |
| ⚖️ Regulación | FSC búlgara + licencia europea ECSP |
| 🛡️ Fondo de Garantía de Depósitos | |
| 🏦🔢 Cuentas personales con IBAN | Lemonway |
| 🔒 Segregación de fondos | |
| 🏢➡️💰 Préstamos a empresas | |
| 📑 Régimen fiscal | Declarativo |
| 📞 Contactos | Email, Teléfono |
El P2P lending permite a los inversores financiar personas o empresas a través de plataformas online, obteniendo intereses elevados, pero asumiendo también un cierto nivel de riesgo.
Afranga es una plataforma de inversión búlgara de P2P lending autorizada por el reglamento europeo ECSP (European Crowdfunding Service Providers).
Es un marketplace de P2P lending que pone en contacto a los inversores con las empresas: las compañías solicitan préstamos, los inversores financian, y el solicitante reembolsa a plazos con intereses.
Afranga opera como intermediario: gestiona los flujos, controla a los solicitantes, realiza verificaciones y garantiza transparencia en las operaciones.
En Afranga, los inversores prestan dinero principalmente a pequeñas y medianas empresas (PYMEs) cuidadosamente seleccionadas que buscan capital adicional para sostener el crecimiento, las operaciones o las necesidades de capital circulante. Actualmente, se trata en particular de fintechs búlgaras y checas que operan en el crédito al consumo.
Afranga fue lanzada a finales de 2020 por Stik-Credit JSC, una fintech activa desde 2013 en el sector del crédito al consumo. En septiembre de 2023, obtuvo la licencia FSC como proveedor de servicios de *crowdfunding*. En 2025, gracias a la entrada de financiadores externos, se transformó en un *marketplace* P2P más estructurado.
Cómo funciona Afranga ⚙️
Afranga ofrece préstamos empresariales concedidos por sociedades privadas seleccionadas.
Tú inviertes y tu dinero se presta a empresas que superan una rigurosa due diligence (estabilidad financiera, capacidad de reembolso, cumplimiento normativo, calificación crediticia).
Los fines de los préstamos incluyen:
- Expansión empresarial
- Capital circulante
- Compra de equipos o inventario
- Adquisiciones o desarrollo inmobiliario
- Refinanciación de la deuda existente
A cambio, el inversor recibe intereses relativamente altos (hasta el 13%, en el momento en que escribimos).
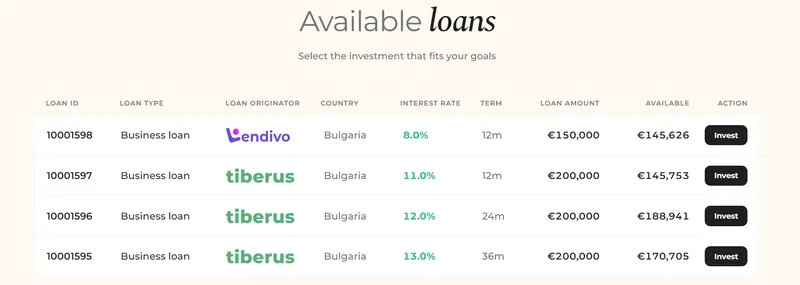
Cada préstamo publicado va acompañado de una Ficha de Información Clave de la Inversión (KIIS), un documento que incluye toda la información esencial (finalidad del préstamo, modelo de negocio, composición de la empresa, etc.) que deberías leer antes de invertir para comprender la naturaleza y los riesgos asociados.
La duración de los préstamos en Afranga varía de 12 a 36 meses, lo que te permite elegir inversiones alineadas con tu horizonte temporal y tus expectativas de rentabilidad.
La frecuencia con la que se reciben los reembolsos de capital más los intereses en Afranga puede ser mensual, trimestral, semestral, anual o en un pago único al vencimiento del préstamo.
La mayoría de los préstamos en Afranga están estructurados como préstamos de pago único (“bullet loan”): los intereses se abonan periódicamente (por ejemplo, cada mes) durante la vida del préstamo, y el capital se devuelve íntegramente al vencimiento.
Esta estructura permite a los inversores obtener un flujo constante de intereses y recuperar al mismo tiempo el capital inicial al final del periodo.
En la práctica funciona así:
- Creas una cuenta
- Ingresas el dinero (mínimo: 10€)
- Eliges un préstamo de la lista
- Inviertes el importe deseado
- Recibes intereses periódicos
- Al final del préstamo, recibes el capital más los intereses finales
Apertura de la cuenta 📝
Para empezar, debes acceder al sitio web de Afranga y hacer clic en el botón "Create account". La web solo está disponible en inglés o en búlgaro.
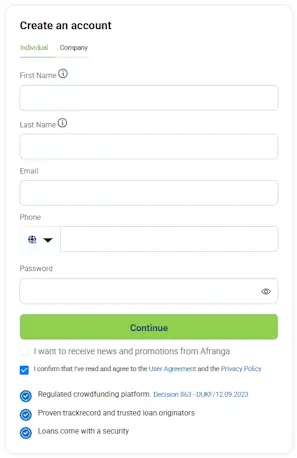
Pueden registrarse en Afranga las personas físicas y las empresas residentes en un País dentro del Espacio Económico Europeo o en Suiza.
- Para particulares: Es necesario un documento de identidad o un pasaporte en vigor, cargado como foto de alta calidad. El proceso de verificación es automatizado y se completa habitualmente en pocos minutos.
- Para sociedades: Los documentos deben ser examinados manualmente por el equipo. Este proceso requiere generalmente 1-2 días laborables, dependiendo de la documentación presentada.
Cómo depositar fondos 📥💵
Para alimentar la cuenta y empezar a invertir, sigue estos pasos dentro de la cuenta:
- Vai su Añadir dinero
- Fai un bonifico verso il tuo IBAN Lemonway personale che la piattaforma ti fornisce quando ti registri
- Usa il codice di riferimento
Actualmente Lemonway, que gestiona las transferencias de dinero en la plataforma, no admite las transferencias SEPA instantáneas. Ciò significa che i bonifici non sono istantanei, ma richiedono 1-2 giorni lavorativi (o di più in caso di festivi/weekend). Afranga no aplica comisiones por depósito.
Costes y comisiones
Una ventaja significativa es que invertir en Afranga es completamente gratuito para los inversores.
La ausencia de comisiones por la apertura de la cuenta, el depósito de fondos, las inversiones y la retirada de dinero garantiza que los rendimientos no se vean reducidos por los costes de la plataforma.
| 📝 Apertura de cuenta | 0€ |
| 📈 Inversión | 0€ |
| 💵➡️🏦 Depósito de fondos | 0€ |
| 📤💰 Retirada de fondos | 0€ |
| 👤⚙️ Gestión de cuenta | 0€ |
Si la inversión es gratuita para los usuarios, Afranga genera ingresos principalmente a través de las comisiones por referidos cobradas a los originadores de préstamos. Esta comisión puede llegar, según dice la web, hasta el 10%, aunque en la práctica ronda la media del mercado del 2-3%. Además, a los propietarios de proyectos se les cobra una tarifa de 3.000€ por la due diligence.
Rendimientos
La plataforma anuncia rentabilidades anuales de hasta el 13%, un dato que la sitúa entre las mejores del mercado europeo de plataformas de inversión P2P. Las rentabilidades esperadas dependen en gran medida de los tipos de interés y de la calidad de la cartera de cada originador de préstamos. Por ejemplo, los préstamos ofrecidos por Tiberus presentan tipos de interés de entre el 11% y el 13%.
Afranga vs Mintos: Una Comparativa ⚖️
Es natural comparar Afranga con Mintos, uno de los principales competidores del sector. Aunque ambas ofrecen oportunidades de P2P lending, se diferencian por escala, gama de productos y algunas características de seguridad.
Mintos es una empresa de inversión con sede en Riga, Letonia, y es mucho más grande y compleja que Afranga en volumen y número de proyectos. Ofrece una gama más amplia de opciones de inversión (préstamos, bonos, acciones) y productos adicionales como la posibilidad de construir una cartera de ETF y abrir una cuenta de rentabilidad (Smart Cash).
Afranga destaca por su rentabilidad potencial más elevada y por una inversión mínima inferior. Sin embargo, Mintos está adherida al sistema de indemnización de inversores con protección de los fondos de hasta 20.000€ (aunque no es el FGD bancario) y es una plataforma multiactivo, por lo que con una sola cuenta puedes construir una cartera diversificada, sin tener que depender de una sola clase de activos.
 |
 |
|
| Inversiones | Préstamos | Préstamos, Bonos, Acciones, Inmobiliario, ETF |
| Depósito mínimo | 10€ | 50€ |
| Licencia | ECSP (UE), FCS Bulgaria | Latvijas Banka |
| Fondo de Garantía/Indemnización | (hasta 20.000€) | |
| Rendimientos | Hasta el 13% | Hasta el 12% |
| Comisiones (Inversor) | Cero | Cero |
| Inversión automática | ||
| Mercado secundario |
Plataforma
La plataforma de Afranga es apreciada por su interfaz de usuario (UI) limpia, moderna y altamente intuitiva, que la hace accesible incluso para quienes están empezando con el P2P lending. La navegación es sencilla y bien estructurada, garantizando una experiencia de usuario fluida.
El proceso de creación y gestión de la cuenta, así como la visualización de las propias inversiones y de los rendimientos relativos, se hace fácil y eficaz gracias a un dashboard claro. Esta simplicidad operativa es un punto fuerte.
De momento, el inversor debe proceder con una gestión activa de las oportunidades, seleccionando manualmente los préstamos. No está disponible una funcionalidad de inversión automática (Auto Invest). Esto implica una mayor dedicación en términos de tiempo y seguimiento, pero garantiza un control total sobre la elección de los proyectos.
Afranga opera exclusivamente a través del sitio web, ya que no está disponible una aplicación móvil nativa para iOS o Android. Los inversores deben, por tanto, acceder y gestionar su propia cartera desde el escritorio o utilizando la versión de navegador móvil.
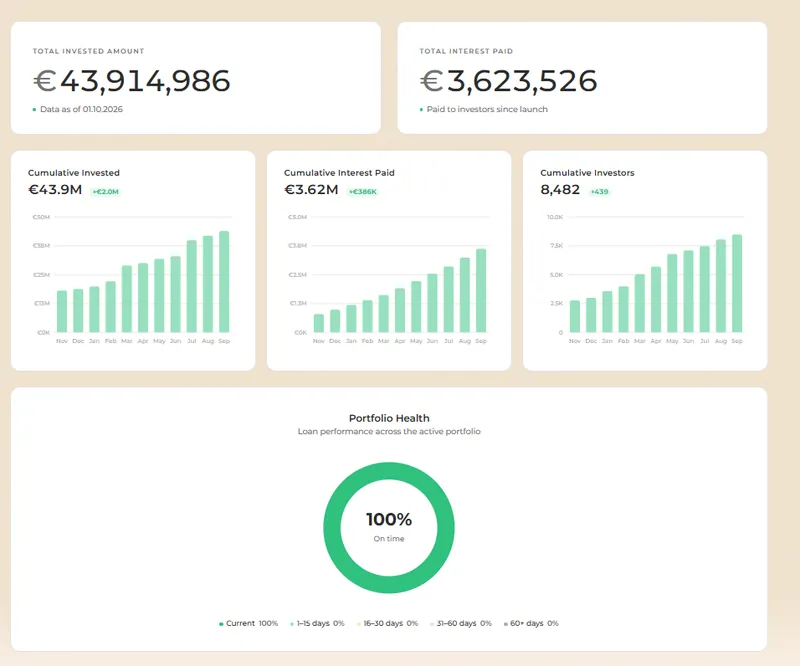
En la plataforma hay seis originadores, entre ellos Credirect, Lendivo, Lev Credit, Stikcredit, Tiberus y la checa Švýcarská půjčka, con carteras de tamaños muy diferentes. Por el momento, sin embargo, los préstamos abiertos a la inversión proceden de solo dos empresas, Lendivo y Tiberus, y todos están en Bulgaria. Una característica distintiva es la duración de los vencimientos de estos préstamos empresariales, que van de los 12 a los 36 meses.
Seguridad
La plataforma de Afranga es apreciada por su interfaz de usuario (UI) limpia, moderna y altamente intuitiva, que la hace accesible incluso para quienes están empezando con el P2P lending. La navegación es sencilla y bien estructurada, garantizando una experiencia de usuario fluida.
El proceso de creación y gestión de la cuenta, así como la visualización de las propias inversiones y de los rendimientos relativos, se hace fácil y eficaz gracias a un dashboard claro. Esta simplicidad operativa es un punto fuerte.
De momento, el inversor debe proceder con una gestión activa de las oportunidades, seleccionando manualmente los préstamos. No está disponible una funcionalidad de inversión automática (Auto Invest). Esto implica una mayor dedicación en términos de tiempo y seguimiento, pero garantiza un control total sobre la elección de los proyectos.
Afranga opera exclusivamente a través del sitio web, ya que no está disponible una aplicación móvil nativa para iOS o Android. Los inversores deben, por tanto, acceder y gestionar su propia cartera desde el escritorio o utilizando la versión de navegador móvil.
Actualmente, los originadores de préstamos provienen solo de dos Países (Bulgaria y República Checa) y la lista incluye cinco entidades de crédito. Se prevé que en el futuro se añadan otras sociedades, mejorando la diversificación. Entre los originadores principales se encuentran Stikcredit y Lendivo. Una característica distintiva es la duración de los vencimientos de estos préstamos empresariales, que van de los 12 a los 36 meses.
Promociones 🏷️
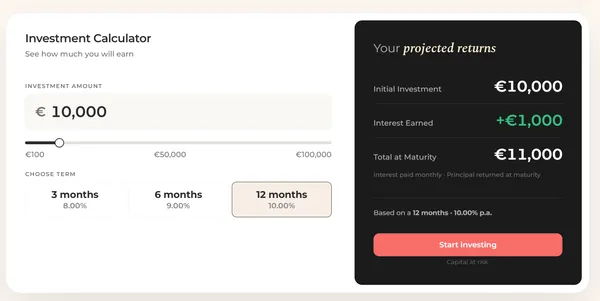
Está activa una campaña de cashback del 2% en el plazo de 12 meses, + 200€ además de los intereses. Para beneficiarte del cashback, basta con realizar una inversión de al menos 1.000€. La promoción se aplica a las inversiones con una duración de 3, 6 o 12 meses realizadas a través de SaveSmart.
Las inversiones prevén actualmente:
- 8% anual a 3 meses
- 9% anual a 6 meses
- 10% anual a 12 meses
Supongamos que decides invertir 1.000€. Tu ganancia será de 20€ en 3 meses, 45€ en 6 meses y 100€ en un año. El interés devengado se paga mensualmente, y a esto se suma el cashback del 2%.
A esta iniciativa se suma el bono de registro del 0,5% para los usuarios que se registren a través de este enlace. La aplicación del cashback es automática.
Veredicto final
Afranga tiene todavía margen de crecimiento, sobre todo en cuanto a la oferta de préstamos, pero con la llegada del mercado secundario y de la inversión automática ya se está consolidando como una plataforma sólida y estratégica para los inversores europeos centrados en rentabilidades elevadas.
Su fuerza distintiva reside en la unión entre la regulación ECSP y la oferta constante de tipos de interés, ahora de hasta el 13%, pero en el pasado incluso más altos (hasta el 16%), una combinación que la hace destacar en el panorama competitivo del P2P lending.
En conjunto, Afranga se configura como una opción especializada y eficiente para quienes, a cambio de una mayor necesidad de gestión y de una aceptación consciente del riesgo específico, desean maximizar sus ingresos pasivos operando dentro de un contexto regulado a nivel europeo.
Advertencia de riesgo: el valor de tu inversión puede aumentar o disminuir. Podrías perder el dinero invertido, en parte o en su totalidad.
¿Cuál es el siguiente paso ahora?
Regístrate en Afranga y empieza a invertir con rendimientos de hasta el 13%.