
eToro non è un conto deposito; tuttavia, riconosce ai suoi clienti interessi sulla liquidità non investita che detengono sul conto. Da settembre 2026 i tassi sono aumentati: il 3% annuo se hai un saldo di cassa fino a 50.000$ e il 3,80% oltre tale soglia.
I vantaggi del conto remunerato di eToro? Nessun vincolo, nessuna commissione e accredito mensile. Il limite da conoscere prima di attivarlo è che gli interessi maturano solo sulla liquidità in dollari USA.
- Nessun vincolo, prelevi quando vuoi
- Accredito automatico ogni mese
- Si attiva in 3 click dalla dashboard Club
eToro è una piattaforma di investimento multiasset. Il valore dei tuoi investimenti può aumentare o diminuire. Il tuo capitale è a rischio.
I tassi eToro aggiornati a settembre 2026
eToro ha alzato i tassi rispetto all'ultima revisione. Per i clienti residenti in Unione Europea e Regno Unito le fasce sono due, determinate dal saldo totale del conto.
| Saldo totale del Club | Tasso annuo lordo | Tasso precedente |
|---|---|---|
| Da 1$ a 50.000$ | 3,00%+0,25 punti | 2,75% |
| Oltre 50.000$ | 3,80%+0,25 punti | 3,55% |
Per i residenti fuori da UE e Regno Unito valgono soglie e tassi diversi: 0,75% da 10.000$, 2,50% da 25.000$, 3,50% da 50.000$ e 3,80% da 250.000$.
Le condizioni operative non cambiano:
- Interessi calcolati ogni giorno e capitalizzati (maturano anche sugli interessi già accreditati)
- Accredito automatico entro il 5° giorno lavorativo del mese successivo
- Importo minimo accreditabile 0,01$
- Nessun costo aggiuntivo per ricevere gli interessi
- Fondi sempre disponibili, senza vincoli di durata
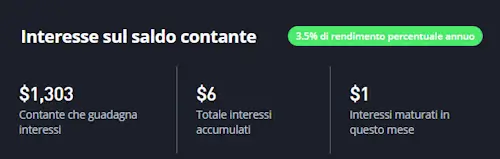
Da dove vengono questi interessi? eToro deposita la liquidità dei clienti presso banche e fondi monetari e ne incassa i rendimenti. Al cliente gira solo una parte di quel rendimento: la differenza copre i costi del servizio. Per questo il 3% resta al di sotto dei tassi di mercato sul dollaro.
Il programma inoltre non ha una durata garantita: eToro può rinnovarlo a condizioni diverse e, nelle sue note, scrive esplicitamente che il tasso potrebbe scendere. Quello che leggi oggi è il tasso di settembre 2026, non un impegno nel tempo.
Saldo del Club e saldo in USD: occhio alle differenze
Qui nasce la confusione più frequente. eToro usa due valori diversi, entrambi utili per capire quanto incassi.
Il saldo totale del Club indica il patrimonio complessivo del conto: posizioni aperte più liquidità. Questo numero determina la fascia, ovvero se ti spetta il 3% o il 3,80%.
Il saldo disponibile in USD è solo la liquidità in dollari non investita. Questo importo è la base su cui vengono calcolati i tuoi interessi.
Un esempio concreto:
- Hai 60.000$ investiti in azioni ed ETF e 5.000$ di liquidità in dollari
- Il saldo del Club è 65.000$, quindi sei nella fascia del 3,80%
- Gli interessi si calcolano solo sui 5.000$: circa 190$ lordi l'anno, poco meno di 16$ al mese
Se invece hai 10.000$ tutti in liquidità e nulla investito, sei nella fascia del 3% e incasserai circa 300$ lordi l'anno, 25$ al mese. Il capitale investito ti fa salire di fascia, ma non genera interessi: quello lo fanno solo i dollari fermi sul conto eToro.
Il nodo del cambio: gli interessi sono solo in dollari
Per un risparmiatore italiano è il punto decisivo. eToro tiene i conti in USD: quando depositi euro, vengono convertiti in dollari, e gli interessi maturano su quel saldo.
Questo significa che la liquidità remunerata è esposta al rischio di cambio euro/dollaro. Se il dollaro si indebolisce del 3% in un anno, l'intero rendimento del 3% viene assorbito dalla perdita sul cambio. Al contrario, però, se il dollaro si rafforza, guadagni due volte.
In pratica:
- Non è un rendimento "sicuro" come quello di un conto deposito in euro
- Ha senso soprattutto per chi tiene già liquidità in dollari sul conto tra un investimento e l'altro
- Non ha senso spostare risparmi in euro su eToro solo per incassare gli interessi
eToro permette di aprire anche un conto in euro: ne abbiamo parlato nell'articolo dedicato. Ma la liquidità in euro non matura interessi; per questo servizio, la scelta obbligata resta il dollaro.
eToro vs conto deposito: le differenze
Chi cerca "eToro conto deposito" di solito vuole capire se può usare eToro al posto di un conto deposito bancario. La risposta è no, ma il confronto può esserti d'aiuto.
| Interessi sul saldo eToro | Conto deposito italiano | |
|---|---|---|
| Tasso lordo | 3% / 3,80%, variabile | 2-4%, spesso fisso |
| Valuta | Solo USD | Euro |
| Vincolo | Nessuno | Libero o vincolato |
| Garanzia | ICF 20.000€ + DGS | FITD 100.000€ |
| Tassazione | 26% in dichiarazione | 26% alla fonte |
| Rischio cambio | Sì | No |
Il conto deposito è preferibile per la sua semplicità, la garanzia dei fondi e l'assenza di rischio di cambio.
eToro vince sulla flessibilità: la liquidità resta pronta per investire, senza vincoli né necessità di trasferire denaro tra conti.
Se cerchi un vero conto deposito, la nostra classifica dei migliori conti deposito viene aggiornata ogni mese. Se invece investi già con eToro, attivare gli interessi è un'ottimizzazione gratuita da fare subito.
Come attivare gli interessi sul saldo eToro
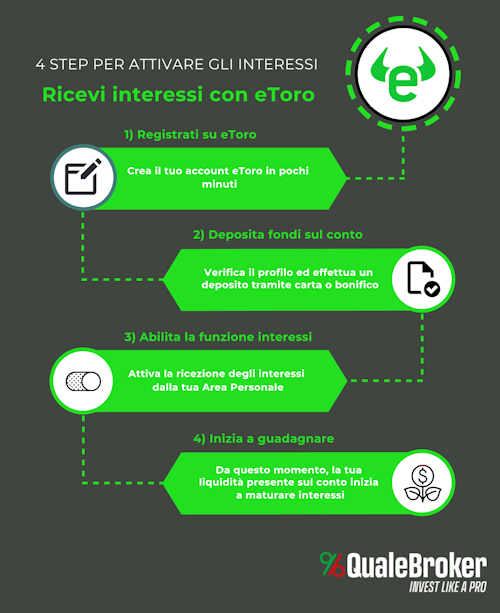
L'attivazione non è automatica: va effettuata una sola volta dalla dashboard del Club. Bastano tre passaggi.
- Accedi al tuo conto eToro (se non lo hai ancora, puoi aprirlo da qui)
- Apri la dashboard del Club dal menu del profilo
- Scorri fino alla voce "Interessi sul saldo" e sposta l'interruttore da Disattivata ad Attiva
Da quel momento gli interessi maturano giorno per giorno. Se attivi la funzione a metà mese, ricevi gli interessi solo per i giorni successivi all'attivazione, non per l'intero mese.
Quanto rendono gli interessi eToro: simulatore
Inserisci la liquidità che tieni in dollari e il valore totale del conto. Il simulatore calcola la fascia e quanto incassi ogni mese, al lordo e al netto della tassazione italiana del 26%.
Fascia applicata: 3,00% (saldo del Club fino a 50.000$)
Il calcolo non considera l'effetto del cambio euro/dollaro né l'IVAFE dovuta sul conto estero.
Come vengono tassati gli interessi eToro
Gli interessi sul saldo sono redditi di capitale, tassati al 26% come quelli di un conto deposito. La differenza sta nel modo in cui dovrai pagare le imposte dovute.
eToro non è sostituto d'imposta in Italia: gli interessi arrivano lordi sul conto e vanno dichiarati nel modello Redditi, nel quadro dedicato ai redditi di capitale di fonte estera. Al conto si applica anche l'IVAFE, l'imposta sui prodotti finanziari detenuti all'estero.
Per chi già dichiara le plusvalenze, eToro non cambia nulla: gli interessi si aggiungono agli altri redditi da dichiarare. Per chi apre il conto solo per guadagnare gli interessi, l'adempimento fiscale è un costo in termini di tempo (o di commercialista) da mettere in conto.
Pro e contro degli interessi sul saldo eToro
Pro
- Tasso competitivo, fino al 3,80% annuo
- Nessun vincolo e nessuna commissione
- Capitalizzazione degli interessi ogni mese
- Liquidità sempre pronta per investire
- Attivazione in pochi secondi
Contro
- Solo sulla liquidità in dollari, con rischio cambio per chi ragiona in euro
- Tasso variabile, rivedibile da eToro in qualsiasi momento
- Tassazione in regime dichiarativo, con IVAFE
- Garanzia inferiore a quella di un conto deposito italiano
Domande frequenti sugli interessi sul saldo eToro
eToro è un conto deposito?
No. eToro è un broker di investimento che paga interessi sulla liquidità non investita in dollari. Non offre vincoli, tassi fissi né la garanzia FITD dei conti deposito italiani.
Quanto rendono 10.000$ sul saldo eToro?
Con il tasso del 3% valido fino a 50.000$ di saldo, 10.000$ di liquidità producono circa 300$ lordi l'anno, cioè 25$ al mese. Al netto del 26% restano circa 222$.
Gli interessi si ricevono anche sul saldo in euro?
No. Gli interessi maturano solo sulla liquidità in dollari USA. Il saldo in euro, dove disponibile, non è remunerato.
Quando vengono accreditati gli interessi?
Ogni mese, entro il 5° giorno lavorativo del mese successivo, direttamente sul saldo del conto.
Serve un deposito minimo per ricevere gli interessi?
No. Per i residenti in Unione Europea gli interessi maturano dal primo dollaro di liquidità. Il deposito minimo per aprire il conto eToro resta di 50$.
Gli interessi eToro sono tassati?
Sì, al 26% come redditi di capitale. eToro non trattiene l'imposta: vanno dichiarati nel modello Redditi insieme all'IVAFE sul conto estero.
Posso disattivare gli interessi quando voglio?
Sì, dallo stesso interruttore nella dashboard del Club. La disattivazione ha effetto immediato e non comporta costi.
Se investi già con eToro e tieni liquidità in dollari tra un'operazione e l'altra, attivare gli interessi è gratuito e senza controindicazioni: due minuti per ottenere un 3% che altrimenti resterebbe fermo.
Se invece stai cercando dove parcheggiare risparmi in euro, guarda prima la classifica dei conti deposito: rendimento simile, nessun rischio di cambio e nessun adempimento fiscale in più.
- Nessun vincolo, prelevi quando vuoi
- Accredito automatico ogni mese
- Si attiva in 3 click dalla dashboard Club
eToro è una piattaforma di investimento multiasset. Il valore dei tuoi investimenti può aumentare o diminuire. Il tuo capitale è a rischio.
Informativa sul rischio:
* eToro è una piattaforma di investimento multiasset. Il valore dei tuoi investimenti può aumentare o diminuire. Il tuo capitale è a rischio.
* I CFD sono strumenti complessi e presentano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. Il 55% dei conti degli investitori retail perde denaro negoziando CFD con questo fornitore. È necessario sapere come funzionano i CFD e se ci si può permettere di perdere i propri soldi.